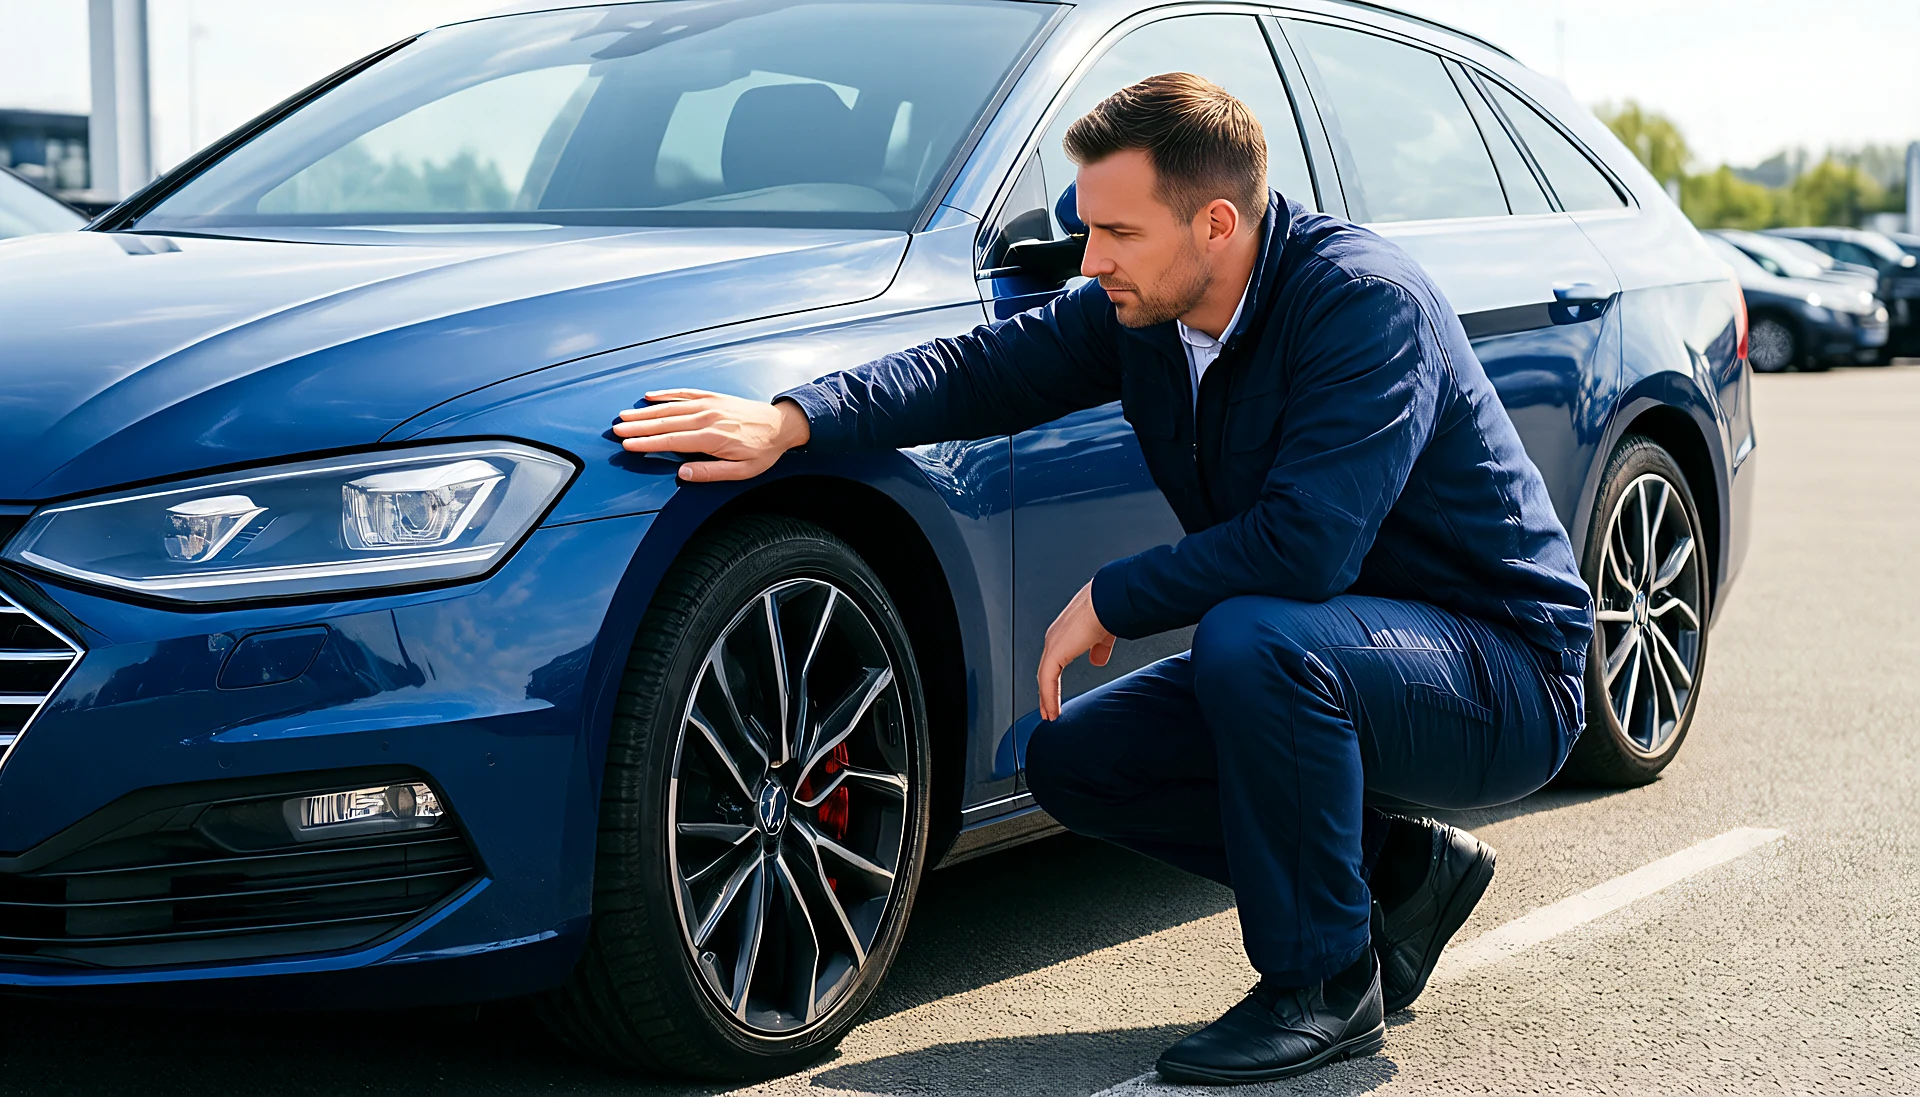
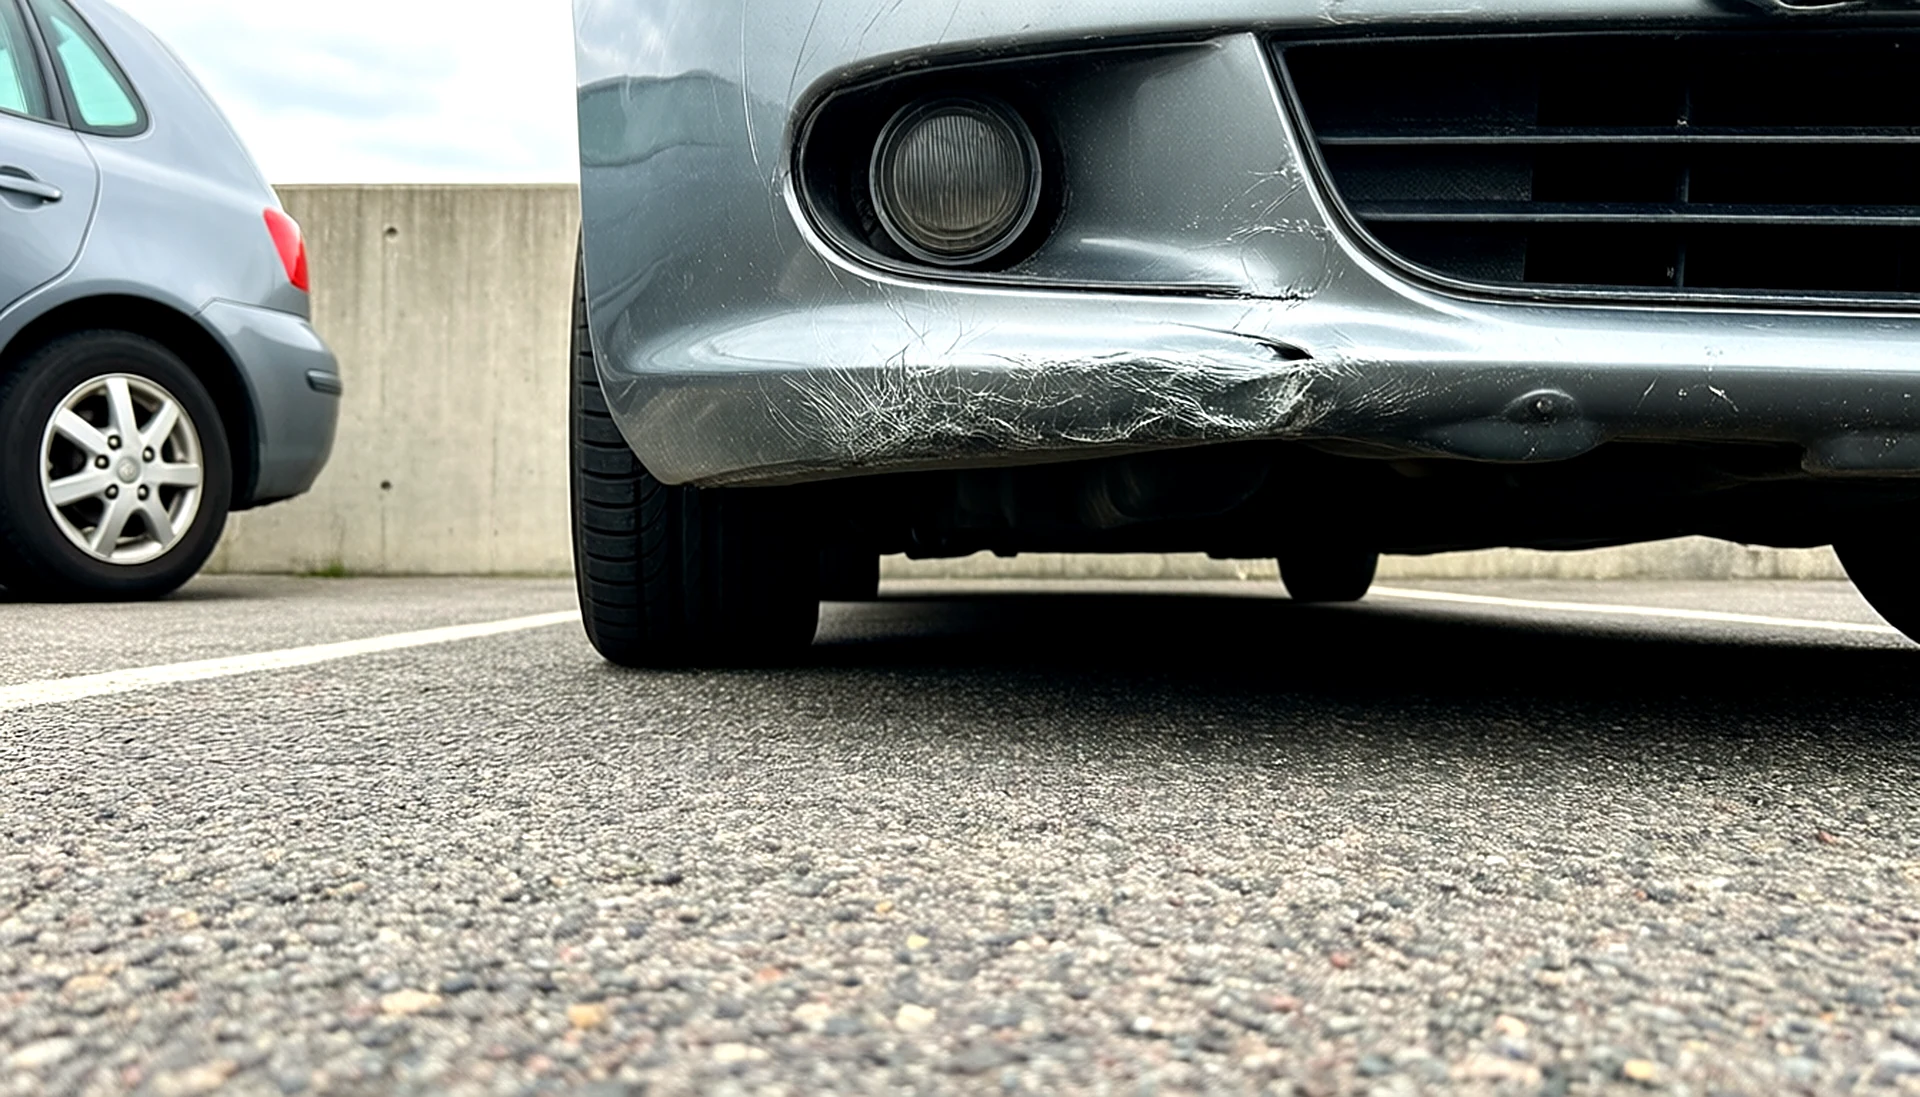
Predstavte si, že vám po nehode príde na účet suma, ktorá má pokryť opravu, no v servise zistíte, že za ňu nezaplatíte ani polovicu.
Presne takýto scenár nie je výmyslom – podľa poľskej spoločnosti Helpfind (údaje za rok 2025) značná časť analyzovaných kalkulácií opráv po dopravných nehodách vykazovala podhodnotenie. A hoci ide o poľské skúsenosti, rovnaké otázky si pri vysporiadaní škody musí klásť každý slovenský motorista.
Kde vzniká ten 18-tisícový rozdiel
Najkonkrétnejší príklad, ktorý Helpfind zverejnil, sa týkal vozidla Audi s havarijným poistením. Pri riešení totálnej škody poisťovňa nezohľadnila dohodnutú stálu poistnú sumu. Rozdiel vo vyčíslení hodnoty vozidla dosiahol 76 730 zlotých, teda približne 18-tisíc eur. To nie je drobné za lak – to je suma, za ktorú mnohí kúpite celé ojazdené auto.
Druhý príklad bol menší, no o to názornejší. Pri čiastočnej škode z povinného zmluvného poistenia poisťovňa ocenila jeden reflektor na Audi Q7 na 7 578 zlotých, kým originálny diel mal stáť 16 405 zlotých bez DPH. Po prepočte teda približne 1 780 eur oproti 3 850 eurám bez DPH – rozdiel vyše 2 000 eur iba pri jedinom diele.
Zapamätajte si princíp: nejde o to, koľko peňazí poisťovňa pošle na účet, ale či jej výpočet zodpovedá skutočnému rozsahu poškodenia a primeraným nákladom na opravu.
Prečo je stála poistná suma pasca aj záruka
Stála poistná suma môže byť v poistnej zmluve silný nástroj – ale len vtedy, ak presne viete, ako je dohodnutá, na aké prípady sa vzťahuje a aké podmienky obsahuje. Pri totálnej škode sa totiž spravidla porovnáva hodnota vozidla pred poškodením s nákladmi na opravu a spôsob výpočtu plnenia závisí od druhu poistenia aj od konkrétnych podmienok zmluvy. Ak poisťovňa túto dohodu pri vysporiadaní nezohľadní, rozdiel môže ísť do desiatok tisíc eur.
Podľa portálu Superpoistenie (citované 26. 10. 2026) si treba dať pozor aj na opačnú stranu veci: pri staršom aute môže byť pre poisťovňu výhodnejšie vyhlásiť totálnu škodu a vyplatiť trhovú hodnotu vozidla, než platiť drahú opravu. Pri podpise zmluvy preto sledujte nielen poistnú sumu, ale aj limity, výluky a pravidlá vysporiadania totálnej škody.
Čo skontrolovať v zmluve ešte pred nehodou
Toto je najdôležitejšia časť – lebo po nehode už len hasíte požiar.
1. Stála poistná suma vs. trhová hodnota. Overte, či je suma v zmluve pevná, alebo sa automaticky preceňuje podľa veku a nájazdu. Pri starších autách si porovnajte poistnú sumu s aktuálnou trhovou cenou – ak je výrazne nižšia, pri totálke dostanete menej.
2. Spôsob výpočtu plnenia pri totálnej škode. Nájdite v podmienkach presnú formuláciu. Zaujíma vás, či sa hodnota počíta z obstarávacej ceny, z trhovej ceny pred poškodením, alebo z dohodnutej stálej sumy.
3. Originálne diely vs. alternatívy. Zistite, či zmluva priznáva nárok na originálne diely, alebo poisťovňa môže kalkulovať s použitými či neoriginálnymi. Práve tu vzniká rozdiel z príkladu s reflektorom.
4. Výluky a limity. Servisná história, limit najazdených kilometrov, povinnosť hlásiť zmeny – to všetko môže byť podmienkou plnenia. Podľa Defend Insurance (citované 26. 10. 2026) patrí nedostatočná servisná dokumentácia medzi najčastejšie dôvody predlžovania celého procesu.
5. GAP poistenie. Ak máte auto na leasing alebo úver, rozdiel medzi obstarávacou cenou a plnením z havarijného poistenia rieši GAP poistenie – ale len podľa dohodnutých zmluvných podmienok, nie automaticky. Superpoistenie (citované 26. 10. 2026) ho odporúča práve pri nových autách a financovaných vozidlách.
Ako sa brániť, keď ponuka nesedí
Prvý krok je jednoduchý: nepodpisujte dohodu o vysporiadaní nároku hneď, ako vám ju poisťovňa prinesie. Pred podpisom si dôkladne prečítajte, čo presne odsúhlasujete – po podpise sa už len ťažko argumentuje.
Druhý krok: nechajte si vypracovať nezávislý rozpočet opravy. Ak poisťovňa kalkuluje s inými dielmi alebo hodinovou sadzbou než servis, ktorý auto reálne opraví, máte podklad na reklamáciu výpočtu.
Tretí krok: dokumentujte. Defend Insurance (citované 26. 10. 2026) uvádza, že pri nehode pomáha celkový pohľad na vozidlo, detaily poškodenia aj súvisiace okolnosti. A čo je kľúčové – vozidlo nedávajte opraviť skôr, než poisťovňa udalosť schváli. Predčasná oprava môže celý proces skomplikovať.
Štvrtý krok: ak výpočet nezodpovedá, pýtajte sa písomne. Žiadajte vysvetlenie, z akých cien dielov a akej hodinovej sadzby poisťovňa vychádzala. Podľa Defend Insurance (citované 26. 10. 2026) sa kompletná poistná udalosť dá v ideálnom prípade schváliť do 24 hodín, v praxi však proces bežne trvá 5 až 10 dní – najväčšie zdržanie pritom nespôsobuje administratíva, ale čakanie na dokumenty.
Denisov tuningový tip
Tuning a poistenie idú ruka v ruke viac, než si mnohí myslia. Ak máte v aute neoriginálne diely – kolesá, výfuk, podvozok – zdokumentujte ich hodnotu ešte pred nehodou. Fotky, doklady o kúpe, prípadne znalecký posudok. Pri škodovej udalosti sa totiž môže stať, že poisťovňa ocení auto podľa sériovej verzie a o vaše úpravy sa nezaujíma. A ak plánujete výraznejší tuning, preverte si v zmluve, či vám havarijné poistenie vôbec kryje nehomologované zmeny – pri niektorých úpravách môže poisťovňa plnenie krátiť alebo odmietnuť. Radšej to riešte vopred než po nehode.
Zdroje
- AUTOVINY.sk - Rozdiel aj 18-tisíc eur! Poisťovňa vám po nehode ponúkne peniaze, no na opravu to nemusí stačiť, autoviny.sk (citované 26. 10. 2026)
- DEFEND INSURANCE - Ako nahlásiť poškodenie auta: kontrolný zoznam a najčastejšie chyby, defendinsurance.eu (citované 26. 10. 2026)
- Superpoistenie.sk - Havarijné poistenie: Čo všetko kryje?, superpoistenie.sk (citované 26. 10. 2026)